Die E-Rechnungspflicht kommt gestaffelt, empfangen müssen Sie längst
Ein Lieferant schickt seit Anfang des Jahres strukturierte Rechnungen statt der gewohnten PDF-Datei, und im Buchhaltungssystem des empfangenden Betriebs taucht plötzlich eine Fehlermeldung auf. Der Grund liegt nicht bei den Absendern, sondern beim eigenen System, das auf diesen Formatwechsel nicht vorbereitet war.
Viele kleine Unternehmen verwechseln die Empfangspflicht, die bereits gilt, mit der eigenen Ausstellungspflicht, die erst gestaffelt in den kommenden Jahren greift. Diese Verwechslung führt dazu, dass die Vorbereitung immer wieder aufgeschoben wird, obwohl der Empfang längst eine laufende Anforderung ist.
Dieser Text beschreibt die Empfangspflicht, die gestaffelten Ausstellungspflichten, zulässige Formate und die Anbindung an die Buchhaltung, mit einer Vorbereitungsliste für die Umstellung im eigenen Betrieb.
Der Stand in Kürze
- Empfang: bereits Pflicht für inländische B2B-Umsätze, mit Übergangsfristen für Zustimmung.
- Ausstellung: gestaffelt, abhängig von Umsatzgröße und Übergangsjahr.
- Format: strukturierte, maschinenlesbare Rechnung, nicht jede PDF-Datei.
- Verbreitete Standards: XRechnung und hybride Formate mit lesbarem Anteil.
- Anbindung: an die Buchhaltungssoftware, nicht nur an das E-Mail-Postfach.
- Übergang: Papier- und einfache PDF-Rechnungen nur noch befristet zulässig.
- Vorbereitung: Software prüfen, Prozesse anpassen, Verantwortung klären.
Was seit diesem Jahr für den Empfang gilt
Seit dem Start der Reform müssen inländische Unternehmen im Geschäftsverkehr untereinander in der Lage sein, elektronische Rechnungen im vorgeschriebenen Format zu empfangen. Diese Pflicht gilt unabhängig von der Unternehmensgröße und unabhängig davon, ob ein Betrieb selbst schon auf das neue Format umgestellt hat.
Für die Zustimmung zu anderen Formaten, etwa einer einfachen PDF-Datei, gelten befristete Übergangsregelungen. Diese Regelungen betreffen jedoch nur den Empfang bestimmter Formate, nicht die grundsätzliche technische Fähigkeit, eine strukturierte elektronische Rechnung überhaupt verarbeiten zu können.
Grundlagen zum Format selbst beschreibt der Überblick zur E-Rechnung. Der zentrale Unterschied zu einer gescannten oder als PDF verschickten Rechnung liegt in der maschinenlesbaren Struktur der Daten.
Die Reform reiht sich in eine europaweite Entwicklung ein, die auf eine engere Verzahnung von Rechnungsstellung und steuerlicher Meldung zielt. Für den einzelnen Betrieb zählt zunächst weniger dieser größere Zusammenhang als die praktische Frage, ob die eigene Software technisch mithalten kann.
Warum der Empfang schon heute Pflicht ist, obwohl viele nichts geändert haben
Viele kleine Unternehmen haben bisher keine Änderung bemerkt, weil ihre Geschäftspartner selbst noch nicht auf das neue Format umgestellt haben. Diese Ruhe täuscht über die tatsächliche Rechtslage hinweg, die den Empfang bereits heute verlangt.
Sobald ein größerer Geschäftspartner selbst umstellt, oft früher als gesetzlich zwingend erforderlich, weil er sich frühzeitig vorbereiten will, trifft die fehlende eigene Vorbereitung den empfangenden Betrieb unmittelbar und ohne Vorwarnung.
Ein Unternehmen, das erst in diesem Moment reagiert, steht unter Zeitdruck, während eine frühzeitige, ruhige Vorbereitung denselben Aufwand über mehrere Monate verteilen könnte.
Hinzu kommt, dass eine verspätete oder fehlerhafte Verarbeitung eingehender Rechnungen den eigenen Zahlungsprozess stören kann, etwa wenn ein Skonto an eine fristgerechte Zahlung gekoppelt ist. Ein technisches Problem beim Empfang wirkt sich damit direkt auf die eigene Liquiditätsplanung aus.
E-Rechnungspflicht B2B: was jetzt schon gilt
Die E-Rechnungspflicht B2B betrifft inländische Umsätze zwischen umsatzsteuerpflichtigen Unternehmen. Ausgenommen bleiben bestimmte Fälle wie Kleinbetragsrechnungen und Rechnungen an Endverbraucher, die eigenen Regeln folgen.
Für die eigene Einordnung lohnt sich eine klare Trennung zwischen zwei Fragen: Kann mein System eine eingehende strukturierte Rechnung verarbeiten, und ab wann muss ich selbst strukturierte Rechnungen ausstellen? Die erste Frage ist bereits mit Ja zu beantworten, die zweite hängt vom eigenen Übergangszeitraum ab.
Die endgültige Einordnung des eigenen Falls, insbesondere bei gemischten Umsätzen oder grenzüberschreitendem Geschäft, gehört in eine steuerliche Beratung, da die Details je nach Konstellation erheblich variieren können.
Die gestaffelten Fristen für die eigene Ausstellung
Die Pflicht zur eigenen Ausstellung strukturierter Rechnungen greift nicht für alle Unternehmen zum selben Zeitpunkt. Größere Unternehmen mit höherem Vorjahresumsatz sind früher betroffen als kleinere Betriebe, für die längere Übergangsfristen gelten.
Diese Staffelung soll kleineren Unternehmen mehr Zeit für die technische und organisatorische Umstellung geben. Sie ändert jedoch nichts an der bereits bestehenden Pflicht zum Empfang, die für alle Unternehmen unabhängig von dieser Staffelung gilt.
Der genaue Zeitpunkt, ab dem ein bestimmtes Unternehmen zur eigenen Ausstellung verpflichtet ist, hängt von Umsatzschwellen und Stichtagen ab, die sich ändern können. Eine verbindliche Einordnung des eigenen Zeitpunkts gehört deshalb in eine aktuelle steuerliche Beratung.
Was überhaupt als E-Rechnung zählt, und was nicht
Eine E-Rechnung im Sinne der Reform ist eine Rechnung in einem strukturierten elektronischen Format, das eine automatische, elektronische Verarbeitung ermöglicht. Eine einfache PDF-Datei ohne diese Struktur erfüllt diese Definition nicht, auch wenn sie elektronisch versendet wird.
Auch ein eingescanntes Papierdokument, per E-Mail verschickt, zählt nicht als E-Rechnung in diesem Sinne. Entscheidend ist die maschinenlesbare Struktur der enthaltenen Daten, nicht der Übertragungsweg allein.
Diese Unterscheidung überrascht viele, die annehmen, jede elektronisch versendete Rechnung erfülle die neuen Anforderungen bereits. In der Praxis braucht es dafür ein bestimmtes technisches Format im Hintergrund.
Ein einfacher Test hilft bei der Einordnung: Lässt sich der Rechnungsbetrag automatisch aus der Datei auslesen, ohne dass jemand ihn manuell abtippt oder eine Texterkennung bemüht wird? Wenn nicht, handelt es sich vermutlich nicht um eine E-Rechnung im Sinne der Reform.
Zulässige Formate im Überblick
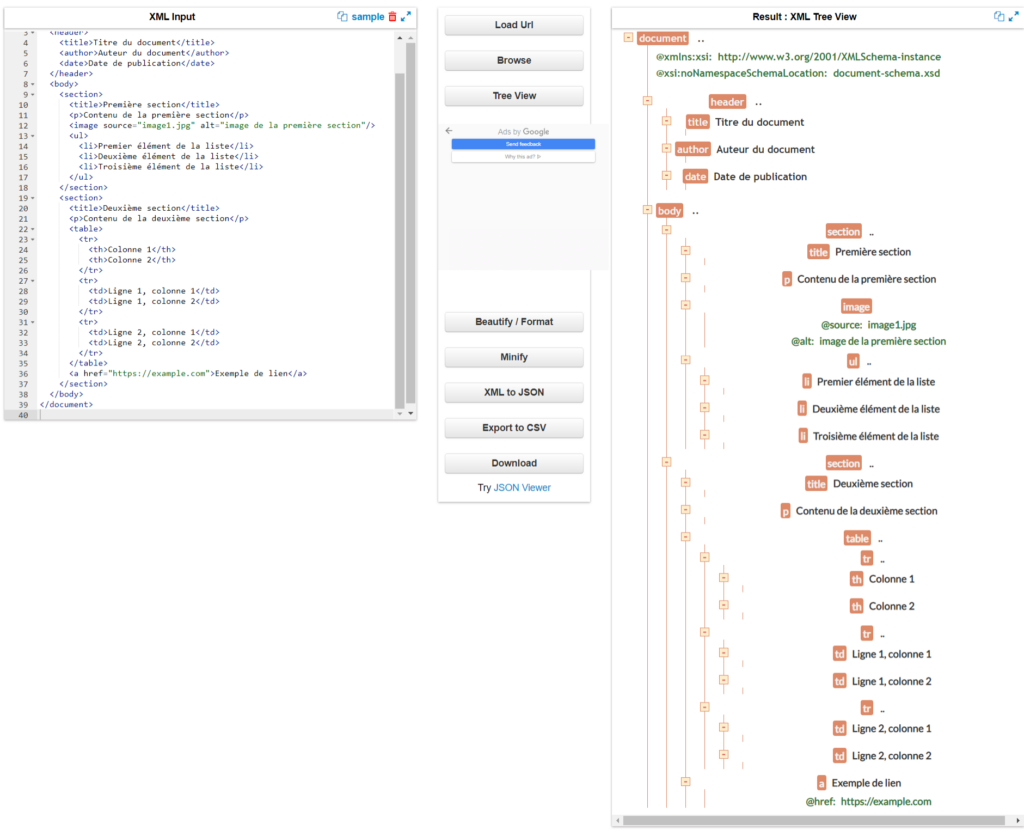
Ein verbreiteter Standard ist ein rein strukturiertes Format, das ausschließlich maschinenlesbare Daten enthält, ohne für Menschen direkt lesbare Darstellung. Ein zweiter, häufig genutzter Ansatz kombiniert ein für Menschen lesbares Dokument mit eingebetteten strukturierten Daten im selben Dateiformat.
Dieser hybride Ansatz, wie er beim Standard ZUGFeRD beschrieben wird, hat den praktischen Vorteil, dass sowohl Menschen als auch Systeme dieselbe Datei sinnvoll verarbeiten können, ohne zwei getrennte Versionen zu benötigen.
Für die eigene Software sollte geprüft werden, welche dieser Formate unterstützt werden, und ob eine bestehende Buchhaltungslösung eine Umstellung ohne größeren Zusatzaufwand ermöglicht oder ob eine Erweiterung nötig wird.
Formate und ihre Eigenschaften
| Format | Für Menschen lesbar | Maschinenlesbar |
|---|---|---|
| Rein strukturiertes Format | nein, ohne Zusatzsoftware | ja, vollständig |
| Hybrides Format | ja, direkt | ja, eingebettet |
| Einfaches PDF | ja | nein |
| Papierrechnung | ja | nein |
Nur die ersten beiden Zeilen erfüllen die Anforderungen an eine E-Rechnung im Sinne der Reform. Die letzten beiden bleiben nur innerhalb befristeter Übergangsregelungen zulässig.
Die Anbindung an die eigene Buchhaltung
Eine eingehende strukturierte Rechnung nützt wenig, wenn sie manuell abgetippt werden muss, weil die Buchhaltungssoftware sie nicht automatisch einliest. Der eigentliche Vorteil des neuen Formats liegt in der automatischen Übernahme der Daten, nicht in der elektronischen Zustellung allein.
Wer eine gängige Buchhaltungssoftware nutzt, sollte prüfen, ob eine Aktualisierung diese Funktion bereits mitbringt oder ob eine zusätzliche Erweiterung nötig ist. Diese Prüfung sollte frühzeitig erfolgen, nicht erst, wenn die ersten strukturierten Rechnungen tatsächlich eintreffen.
Für Betriebe, die einfache oder selbst zusammengestellte Werkzeuge nutzen, kann diese Umstellung aufwendiger ausfallen. Wie sich Werkzeuge ohne eigene Programmierung sinnvoll einsetzen lassen, beschreibt der Beitrag über Werkzeuge ohne eigene Programmierkenntnisse, was auch für die Wahl einer neuen Buchhaltungslösung relevant sein kann.
Ausnahmen und Übergangsregelungen
Für Kleinbetragsrechnungen und bestimmte andere Rechnungsarten gelten eigene, teils dauerhafte Ausnahmen von der Pflicht zur strukturierten Ausstellung. Diese Ausnahmen sind eng gefasst und sollten nicht vorschnell auf den eigenen Fall übertragen werden.
Übergangsregelungen für die Zustimmung zu anderen Formaten beim Empfang gelten befristet und sollen den schrittweisen Wechsel erleichtern. Sie ersetzen nicht die grundsätzliche technische Vorbereitung, sondern verschaffen zusätzliche Zeit für die praktische Umsetzung.
Welche Ausnahme im Einzelfall greift und wie lange eine Übergangsregelung für den eigenen Betrieb noch gilt, sollte im Zweifel mit der eigenen Steuerberatung abgestimmt werden, da sich Fristen und Details im Zuge der Umsetzung noch anpassen können.
Was mit PDF-Rechnungen jetzt passiert
PDF-Rechnungen ohne eingebettete strukturierte Daten bleiben nur innerhalb der Übergangsfristen zulässig, meist an eine Zustimmung des Empfängers gebunden. Nach Ablauf dieser Fristen genügt eine reine PDF-Datei den Anforderungen an eine ordnungsgemäße E-Rechnung nicht mehr.
Für Unternehmen, die aktuell noch überwiegend PDF-Rechnungen versenden oder empfangen, bedeutet das einen konkreten Zeitdruck, der sich mit fortschreitender Frist erhöht. Eine frühzeitige Umstellung vermeidet den Punkt, an dem mehrere Geschäftspartner gleichzeitig auf eine Anpassung drängen.
Ein sinnvoller Zwischenschritt ist die Einführung des hybriden Formats, das weiterhin lesbar bleibt, aber bereits die erforderlichen strukturierten Daten mitliefert, sodass beide Seiten unabhängig vom eigenen technischen Stand arbeiten können.
Kunden und Lieferanten sollten über eine bevorstehende eigene Umstellung frühzeitig informiert werden, mit einem konkreten Zeitpunkt und einer Ansprechperson für Rückfragen. Eine überraschende Umstellung ohne Vorankündigung führt häufiger zu Rückfragen und verzögerten Zahlungen als eine angekündigte.
Die Vorbereitungsliste für die Umstellung
- Bestehende Software prüfen. Unterstützt sie den Empfang und die Ausstellung strukturierter Formate.
- Eigenen Zeitpunkt klären. Ab wann die eigene Ausstellungspflicht greift, mit steuerlicher Beratung.
- Geschäftspartner informieren. Wer stellt bereits um, wer braucht noch Zeit.
- Prozesse anpassen. Wie eingehende strukturierte Rechnungen künftig verarbeitet werden.
- Verantwortung zuweisen. Eine Person, die die Umstellung im Betrieb begleitet.
- Testlauf durchführen. Mit einem einzelnen Geschäftspartner vor der vollständigen Umstellung.
Diese Liste lässt sich über mehrere Monate abarbeiten, ohne den laufenden Betrieb zu stören, sofern rechtzeitig damit begonnen wird.
Häufige Stolperstellen
Der häufigste Stolperstein ist die Annahme, die eigene Ausstellungspflicht liege noch in weiter Ferne, während der Empfang bereits heute funktionieren muss. Diese Verwechslung führt dazu, dass die technische Grundlage zu spät geschaffen wird.
Ein zweiter Stolperstein ist eine veraltete Buchhaltungssoftware ohne Update-Möglichkeit, die eine vollständige Neuanschaffung statt einer einfachen Erweiterung nötig macht. Dieser Fall lässt sich durch eine frühzeitige Prüfung des eigenen Systems vermeiden.
Ein dritter Stolperstein ist die fehlende Klärung, wer im Betrieb für eingehende strukturierte Rechnungen zuständig ist, wenn die bisherige Person in Urlaub oder krank ist. Ohne eine vertretende Person können Rechnungen liegen bleiben, was Zahlungsfristen gefährdet.
Ein vierter, seltener genannter Stolperstein betrifft die Archivierung. Strukturierte Rechnungen müssen weiterhin über die gesetzlich vorgeschriebene Dauer aufbewahrt werden, in einer Form, die auch nach Jahren noch lesbar und prüfbar ist. Eine reine Ablage im E-Mail-Postfach erfüllt diese Anforderung in der Regel nicht zuverlässig.
Wer im Betrieb zuständig sein sollte
Die Umstellung betrifft mehrere Bereiche gleichzeitig: Buchhaltung, technische Systeme und die Kommunikation mit Geschäftspartnern. Eine einzelne Person sollte die Koordination übernehmen, auch wenn einzelne Aufgaben bei anderen liegen.
In sehr kleinen Betrieben übernimmt häufig die Geschäftsführung selbst diese Rolle zusätzlich zu anderen Aufgaben. Wichtig ist dabei, die Aufgabe nicht nebenbei zu erledigen, sondern ihr einen festen Zeitrahmen zu widmen, ähnlich wie andere wichtige, aber nicht tägliche Aufgaben im Betrieb.
Wie sich solche einmaligen, aber wichtigen Umstellungsprojekte sauber dokumentieren lassen, beschreibt der Beitrag über das Dokumentieren von Abläufen. Eine schriftliche Übersicht über den eigenen Stand erleichtert auch das Gespräch mit der Steuerberatung erheblich.
Auch die Absicherung der eigenen Systeme gehört in dieses Vorbereitungsprojekt, da eine neue Schnittstelle zwischen externen Absendern und der eigenen Buchhaltung einen zusätzlichen Angriffspunkt darstellen kann. Grundlegende Hinweise dazu liefert der Beitrag über Cybersicherheit für kleine Unternehmen.
Häufige Fragen
Muss ein sehr kleines Unternehmen den Empfang schon jetzt sicherstellen?
Ja, die Empfangspflicht gilt unabhängig von der Unternehmensgröße. Größenabhängig sind lediglich die Fristen für die eigene Ausstellungspflicht.
Was passiert, wenn ein Geschäftspartner eine strukturierte Rechnung schickt, die nicht verarbeitet werden kann?
Kurzfristig kann die Rechnung meist auch manuell gelesen werden, insbesondere bei hybriden Formaten. Langfristig sollte die eigene Software jedoch nachgerüstet werden, um Aufwand und Fehlerquellen zu vermeiden.
Reicht ein einfaches E-Mail-Postfach für den Empfang aus?
Technisch lässt sich eine E-Rechnung per E-Mail empfangen, entscheidend ist aber die Weiterverarbeitung im Buchhaltungssystem, nicht der reine Empfangsweg.
Gilt die Pflicht auch für Rechnungen ins Ausland?
Die beschriebene Reform betrifft in erster Linie inländische Umsätze. Für grenzüberschreitende Geschäfte gelten teils andere Regeln, deren genaue Anwendung eine steuerliche Beratung klären sollte.
Kann man die Umstellung an einen externen Dienstleister auslagern?
Das ist möglich und für kleinere Betriebe ohne eigene technische Kapazität oft sinnvoll. Die grundsätzliche Verantwortung für eine korrekte Rechnungsstellung bleibt jedoch beim eigenen Unternehmen.
Wie sicher sind die genannten Fristen?
Die grundsätzliche Richtung der Reform gilt als gesetzt, einzelne Stichtage und Detailregelungen können sich im Zuge der praktischen Umsetzung noch anpassen. Eine aktuelle steuerliche Beratung bleibt die verlässlichste Quelle für den eigenen Zeitpunkt.
Was, wenn eine eingehende Rechnung fehlerhaft strukturiert ist?
In diesem Fall sollte der Aussteller kontaktiert und um eine korrigierte Fassung gebeten werden. Eine fehlerhafte Struktur entbindet nicht automatisch von der Zahlungspflicht, kann aber die interne Verarbeitung verzögern.
Die E-Rechnungspflicht wirkt auf den ersten Blick wie ein Thema für die kommenden Jahre, doch der Empfang ist bereits heute Pflicht. Wer die eigene Software rechtzeitig prüft und die Zuständigkeit klärt, erlebt die spätere Ausstellungspflicht als Formsache statt als Überraschung.